D'une journée entière à moins de deux minutes : automatiser le trimestre d'un comptable
Il y a des projets qu'on termine et qu'on oublie. Celui-là, je l'ouvre encore de temps en temps juste pour le regarder tourner.
D'abord, c'est quoi un BAS
Si vous n'êtes pas australien, ça ne vous dira rien. Version trente secondes.
Quatre fois par an, chaque entreprise australienne doit dire au fisc ce qui s'est passé : combien elle a vendu, combien de TVA elle a encaissée sur ces ventes, combien elle en a payé sur ses achats, ce qu'elle a versé en salaires, et combien d'impôt elle a retenu dessus. On additionne, et il en sort un seul chiffre : ce que l'entreprise doit, ou ce qu'on lui doit. Cette déclaration s'appelle le Business Activity Statement, le BAS. C'est leur CA3, en gros.
La plupart des entreprises ne la font pas elles-mêmes. C'est leur cabinet comptable qui la produit, et c'est le cabinet qui la signe. Donc avant de déposer quoi que ce soit, quelqu'un au cabinet doit reprendre les comptes ligne par ligne et attraper tout ce qu'un tableur ne signale jamais de lui-même : l'abonnement importé quatre fois, le ticket de caisse du caviste classé en fournitures de bureau, le montant de paie qui ne tombe pas tout à fait juste avec le journal de paie.
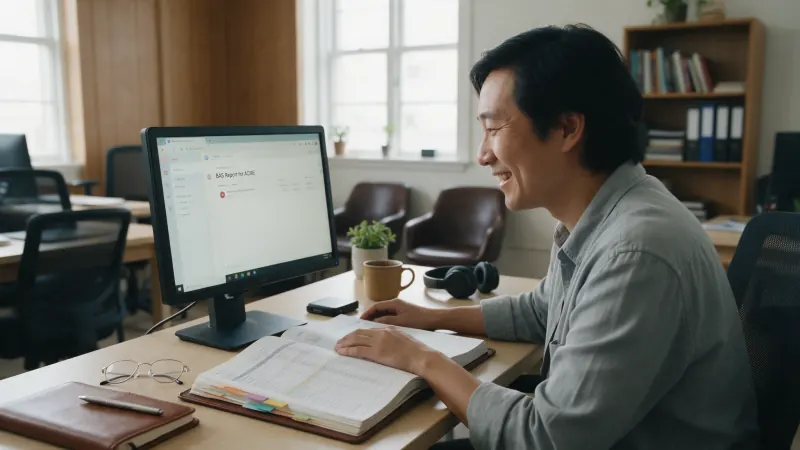
Dans le cabinet pour lequel j'ai construit ça, cette revue c'était un comptable, un client, une journée entière. Chaque trimestre. Six heures à faire défiler un tableur, et les six heures n'étaient pas le plus dur. Le plus dur, c'est qu'au bout de six heures à faire défiler, il faut être sûr.
Aujourd'hui la revue prend moins de deux minutes, et le comptable n'a eu aucun outil à apprendre.
Voilà comment on y est arrivés, et je dis on volontairement.
L'interface, c'est une adresse email
C'est la décision dont je suis le plus fier, et elle n'est pas technique.
Pas d'application. Pas de tableau de bord, pas de connexion, pas de session de formation, pas de « déposez votre fichier ici ». Le comptable exporte son tableur depuis son outil, dans le gabarit de son cabinet, sans rien changer, et il l'envoie par mail à une adresse. Quatre-vingt-dix secondes plus tard, la revue complète est dans sa boîte.
Chaque outil qu'on introduit dans un petit cabinet entre en concurrence avec la façon dont les gens travaillent déjà, et la plupart perdent. Une adresse email ne concurrence rien. Zéro apprentissage. Ça marche depuis un téléphone dans le train. Ça marche pour le collègue qui n'était pas à la réunion de présentation. Personne n'a de mot de passe à retenir, et personne n'a besoin d'être convaincu.
Derrière cette adresse tourne un workflow n8n qui surveille la boîte. Le comptable n'a jamais eu besoin de le savoir, et c'est précisément l'objectif.
Ce que l'IA ne voit jamais
Maintenant la partie qui fait que ça marche vraiment, parce que c'est là que la plupart des projets IA échouent en silence.
L'approche tentante, c'est de donner le tableur à un modèle de langage et de lui demander de réviser le BAS. Et ça a l'air de marcher. Vous récupérez quelque chose de fluide, sûr de lui, magnifiquement mis en forme. Puis vous vérifiez les calculs et vous trouvez un montant inventé, douze doublons ratés, et un total faux d'un arrondi que personne ne sait retrouver.
Un modèle de langage n'est ni une calculatrice ni un moteur de règles. Lui demander d'être les deux produit un document qui se lit très bien et sur lequel on ne peut pas s'appuyer, ce qui en comptabilité est pire que pas de document du tout.
Donc le tableur n'arrive jamais brut jusqu'au modèle. Avant que quoi que ce soit approche d'une API, du code ordinaire fait le travail ingrat.
Il valide. Est-ce bien le gabarit attendu ? Les colonnes sont-elles là où elles doivent être ? Le fichier couvre-t-il la période qu'il prétend couvrir ? Un fichier mal formé échoue ici, bruyamment, avec un message sur lequel le comptable peut agir, au lieu de produire une revue très assurée de rien du tout.
Il raffine. Transactions analysées, normalisées, classées, totalisées. Ventes séparées des achats. TVA extraite des deux.
Il fait le calcul. TVA collectée, moins TVA déductible, plus l'impôt retenu sur les salaires, plus l'acompte éventuel. C'est le montant dû. Comparé au montant déclaré, ça réconcilie ou ça ne réconcilie pas. Aucun modèle là-dedans. Aucun jugement. Aucune place pour une réponse fausse mais crédible. Le rapport final affiche ce calcul en tableau, ligne par ligne, pour que le comptable puisse le suivre au lieu de le croire.
Il passe les contrôles. Détection de doublons sur l'ensemble des écritures. Contrôles de ratios, par exemple si le taux de retenue tombe dans la fourchette attendue pour une entreprise de ce profil. Règles de catégorie qui signalent les transactions qui sentent plus le personnel que le professionnel. Ce sont des règles. Écrites, identiques à chaque exécution, et quand l'une se déclenche, le rapport dit laquelle.
C'est seulement là, avec de la donnée propre et structurée et les exceptions déjà isolées, que quelque chose part vers le modèle.
À quoi sert l'IA, alors
Le modèle traite ce qui relève vraiment du jugement, et rien d'autre.
Un achat en magasin de bricolage peut être une dépense professionnelle légitime ou le week-end de quelqu'un. Les règles savent le signaler comme méritant un coup d'oeil. Ce que le modèle fait, c'est le lire dans son contexte, formuler la question qu'un humain devrait poser dessus, et décider si ça part dans la pile qu'on relance aujourd'hui ou dans celle qu'on mentionne en passant.
Il écrit aussi le résumé en tête de rapport : à quoi ressemble ce trimestre, ce qui demande attention avant dépôt, sur le ton d'un collègue qui parle à un collègue, pas d'un système qui imprime un code d'état.
Mission étroite. L'étroitesse est toute l'astuce. Les chiffres étaient déjà justes avant que le modèle les voie, donc il ne peut pas les rendre faux.
Les mois qu'on ne voit pas
Voilà la partie honnête, et la raison pour laquelle ça a marché.
Écrire le code a pris des jours. Obtenir les bonnes règles a pris des mois.
Parce que les règles d'un cabinet ne sont écrites nulle part. Elles vivent dans la tête du comptable, construites sur des années, et la plupart n'ont jamais été formulées à voix haute parce que personne n'a jamais eu besoin de les formuler. « Ce fournisseur-là, c'est toujours personnel. » « Si les salaires font ce saut, vérifie si quelqu'un est parti. » « Ce client code différemment, ignore la catégorie. »
Ça ne s'extrait pas en réunion de lancement. Ça s'extrait en faisant tourner de vrais trimestres en staging, en parallèle, avec un client assez patient pour vérifier chaque anomalie remontée contre ce qu'il aurait attrapé lui-même. Puis pour vous dire, calmement, ce que l'outil a raté. Et pour recommencer au trimestre suivant.
C'est ce qui s'est passé ici, pendant des mois, et ça lui revient entièrement. Il a traité un outil qui n'était pas encore assez bon comme quelque chose qui méritait de le devenir. Beaucoup de clients auraient conclu au bout de deux tours que ça ne marchait pas.
Le rapport qui part aujourd'hui est en version quatorze. Quatorze, ce ne sont pas treize bugs. Ce sont quatorze fois « tu as raté ça », chacune transformée en une règle qui ne le ratera plus jamais.
Le rapport s'adresse à deux personnes différentes
Cette collaboration se voit dans la forme même du livrable, et cette partie vient de lui, pas de moi.
Les constats ne sont pas un tas indifférencié. Il y a une checklist de préparateur, avec des priorités, à dérouler. Et les questions ouvertes sont séparées entre ce que le cabinet doit demander à ses propres équipes, et ce qu'il doit demander au client. Ce sont deux conversations différentes, sur deux calendriers différents, et les mélanger oblige quelqu'un à démêler la liste à la main chaque trimestre.
Chaque signalement porte un code rattaché à une règle précise. Pas « l'IA a trouvé ça bizarre » mais un identifiant qu'on peut remonter. Un constat qu'on ne sait pas expliquer à un client est un constat qu'on ignore poliment dès le troisième trimestre.
Et chaque rapport se termine en disant qu'il s'agit d'une revue automatisée et que les constats doivent être vérifiés avant dépôt. Ce n'est pas une précaution juridique, c'est la conception même. L'outil ne dépose rien et ne remplace le jugement de personne. Il fait les six heures de recherche et rend les vingt minutes de décision.
Ça n'a rien à voir avec l'Australie
Le BAS n'est qu'un exemple. La forme, elle, est partout.
En France c'est la CA3, la DSN, la liasse fiscale. En Europe ce sont les déclarations de TVA et les DEB. Aux États-Unis les sales tax filings, les 1099, les acomptes trimestriels. Et hors comptabilité : les notes de frais contrôlées ligne à ligne, les factures fournisseurs rapprochées des bons de commande, la paie confrontée aux contrats, les sinistres filtrés avant envoi, les revues de conformité avant un audit.
Toujours la même anatomie. Un fichier arrive à un rythme. Quelqu'un l'ouvre. Quelqu'un fait défiler. Quelqu'un applique des règles qui n'existent que dans sa tête. Quelqu'un fatigue vers la ligne quatre cents, et une erreur coûte cher.
Répétitif, fastidieux, prévisible. Quand un processus a ces trois propriétés, il s'automatise avec un taux de réussite très élevé, et plus vite qu'on ne le croit. Pas parce que l'IA serait magique, mais parce que ce qui est ennuyeux l'est précisément parce que c'est régulier, et le régulier, c'est fait pour les machines.
Le test que j'utilise. Quatre oui, et votre processus est candidat :
- Il revient à un rythme. Chaque mois, chaque trimestre, chaque lundi.
- L'entrée a une forme. Un fichier, un formulaire, un dossier, une boîte mail.
- Les règles existent, même si personne ne les a jamais écrites.
- Quelqu'un le fait aujourd'hui en faisant défiler.
Quatre oui, et ce processus ne fait pas partie du métier. C'est un impôt sur le métier, payable en heures de la personne qui le fait le mieux.
Racontez-moi le vôtre
Vous n'avez pas besoin de savoir comment ça devrait marcher. C'est ma partie.
Décrivez-moi le truc qui mange une journée par mois à quelqu'un, et je vous dirai franchement si ça vaut le coup de l'automatiser, et ce que ça demanderait. Certains ne le valent pas. Ceux qui le valent, ça se sent dès le premier trimestre.